
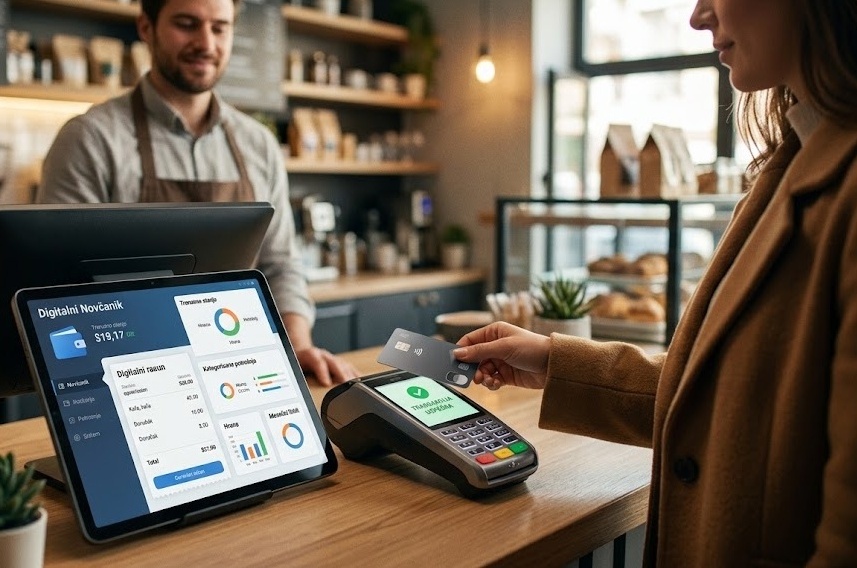
Digitalni novčanici postepeno prerastaju svoju prvobitnu ulogu sredstva za beskontaktno plaćanje. Tehnološke kompanije nastoje da ih pretvore u centralno mesto za upravljanje svakodnevnim finansijskim aktivnostima, od obavljanja transakcija do čuvanja podataka o kupovinama i kontrole potrošnje.
Jedan od pravaca razvoja jeste povezivanje informacija o plaćanjima sa računima i drugim podacima koji korisnicima mogu olakšati praćenje kućnog budžeta. Umesto da nakon svake kupovine posebno čuvaju papirne račune ili pretražuju elektronsku poštu, korisnici bi mogli da imaju pregled svojih izdataka na jednom mestu.
Manje papira, bolji pregled potrošnje
Digitalizacija računa može biti posebno korisna ljudima koji žele da prate mesečne troškove, upoređuju cene i jednostavnije organizuju lične finansije. Takav pristup može olakšati i pronalaženje podataka o ranijim kupovinama, što je značajno prilikom reklamacija ili povraćaja robe.
Istovremeno, objedinjavanje različitih finansijskih informacija otvara prostor za razvoj naprednijih funkcija u digitalnim novčanicima. Među potencijalnim pravcima razvoja su preglednije evidencije transakcija, pametnija obaveštenja i jednostavniji pristup podacima o potrošnji.
Digitalni novčanik kao finansijski pomoćnik
Dosadašnji razvoj elektronskih plaćanja pokazuje da korisnici sve više očekuju da finansijske usluge budu dostupne brzo, jednostavno i bez nepotrebnih koraka. Zbog toga se konkurencija među pružaocima digitalnih novčanika više ne vodi samo oko brzine plaćanja, već i oko dodatnih mogućnosti koje korisnicima olakšavaju svakodnevni život.
Ipak, širenje funkcionalnosti donosi i pitanja zaštite privatnosti. Podaci o računima i kupovinama mogu otkriti mnogo o navikama pojedinca, pa će bezbedno čuvanje informacija, transparentna pravila obrade podataka i kontrola koju korisnik ima nad svojim informacijama biti važni za poverenje u ove usluge.
Za banke i druge učesnike na tržištu elektronskog bankarstva, ovaj trend predstavlja dodatni podsticaj da unapređuju mobilne aplikacije i načine na koje klijentima prikazuju finansijske informacije.
Digitalni novčanici tako postaju mnogo više od zamene za platnu karticu. Njihov budući značaj mogao bi da se ogleda u povezivanju plaćanja, dokumentacije i upravljanja ličnim finansijama u jedinstveno digitalno okruženje.